2025年,境内第一家上市的美妆公司珀莱雅交出了上市九年来首次营收、净利润双降的成绩单。
在公司当年形象宣传推广费率攀升至44.03%的历史峰值时,珀莱雅的营收和净利润分别下滑了1.68%、3.5%。虽然幅度不算很大,但也说明了公司过去高投入换高增长的旧有模式,在这一年失效了。
于是,珀莱雅用8亿元买了个更年轻的自己。
8亿,买了个什么?
珀莱雅下手的,是一个Z世代彩妆品牌——花知晓。
花知晓有啥厉害的?
这是个面向15-25岁年轻消费者的艺术彩妆品牌,单品定价基本在百元以内,但能靠主题礼盒把客单价拉到100-500元,品牌溢价空间是有的。
2025年,花知晓实现营业收入17.26亿元,净利润2.8亿元,综合净利率16.22%,比珀莱雅高了1.66个百分点。
更关键的是,花知晓有珀莱雅现在最缺少的“增长动力”。
2023年至2025年,花知晓的营收和净利润连续三年保持了50%以上的增速,这在逐渐陷入存量竞争的国货彩妆圈中相当难得。
到了2026年第一季度,花知晓的营业收入和净利润分别达到了6.75亿元、1.55亿元,仅仅三个月的业绩就超过了去年全年的一半。
2025年9月,珀莱雅通过全资子公司以4.28亿元的价格拿下了花知晓38.45%的股权;2026年5月,公司又用3.5亿元收购了12.55%的股权,累计持股比例为51%,获得控制权。
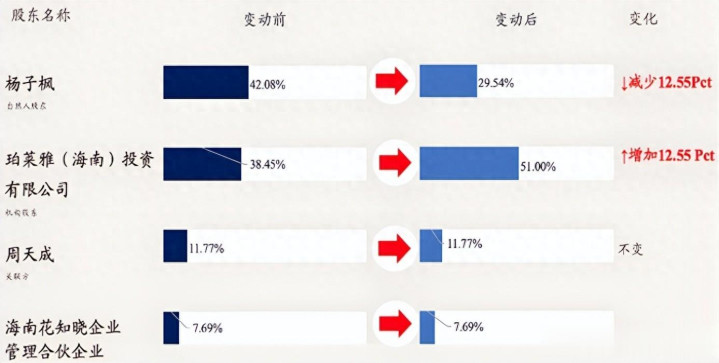
这也意味着,从2026年6月起花知晓将纳入珀莱雅的合并报表范围。
并表后花知晓具体能给珀莱雅带来多少财务数据变化,大概要到珀莱雅交上三季报后才能看到明确结果。
不过从珀莱雅上半年的报表来看,花知晓的加入已经为公司带来了一些增长的苗头。
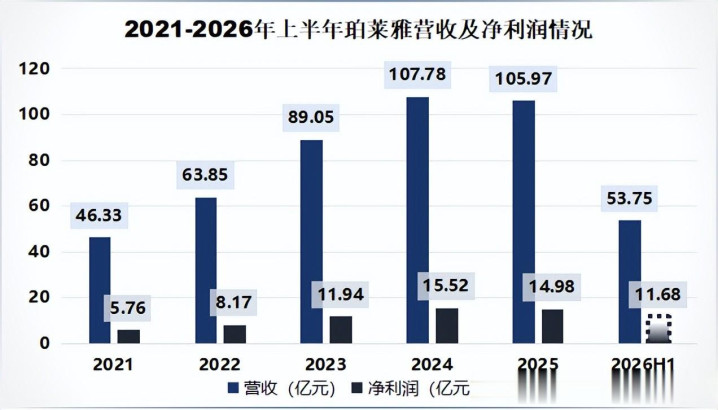
2026年上半年,珀莱雅实现净利润11.68亿元,同比大增46.26%,增量就来源于珀莱雅对花知晓的股权收购。
根据企业合并会计准则,珀莱雅此前持有花知晓的38.45%股权,需要在购买日按公允价值重新计量,产生了账面价值与公允价值之间4.45亿元的差额,被一次性确认为了投资收益。
这笔收益计入珀莱雅的归母净利润中,如果扣除投资收益的影响,珀莱雅2026年上半年的扣非净利润实际只有6.64亿元,同比下降13.8%。
如果不考虑并表后花知晓给珀莱雅带来的“纸面收益”,在这笔投资中珀莱雅到底能从中获取什么?
彩棠“失速”,花知晓“补位”
短期来看,花知晓大概率可以顶替彩棠成为珀莱雅下一个“第二增长曲线”。
彩棠之前被视为珀莱雅最有可能的“第二增长曲线”,但由于彩棠2024至2026年上半年营收增速分别降到了19%、5.37%、-21.93%,很难再承担拉动集团整体业绩的重任。
而花知晓目前的增长状态,恰好填补了这个位置的空缺。除了亮眼的营收增速,花知晓的品牌定位也能和珀莱雅现有品牌形成互补。
长期来看,通过并购珀莱雅可以打破自身增长桎梏。
好的消费公司,往往会采用并购作为自身经营升级的手段。
我们所熟知的雀巢、宝洁、百事等全球知名消费企业都曾有过百亿美元级别的并购案例,也因为一次次精准并购变得越来越强。
消费企业的赚钱方式只和价格、总量两个因素有关,当全市场消费者总量基本确定时,企业就要通过提升消费者对本公司产品的消费额来保持自身收入增长。
按照不同类型划分,消费企业并购可以分为垄断市场型并购、垄断规模型并购、渠道增益型并购和品牌增益型并购。
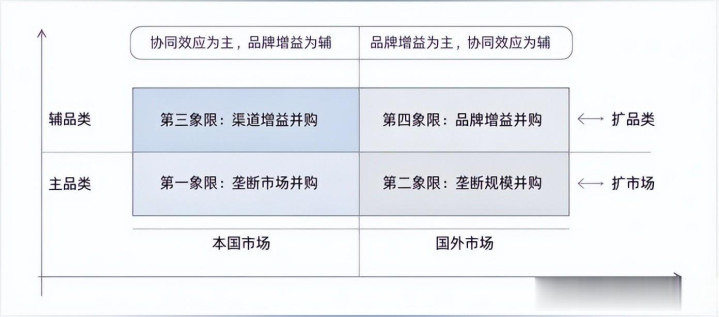
而珀莱雅收购花知晓,既是在本国市场中增加了线上销售渠道优势,又是在国外市场初步积累了海外客户群,算是综合了渠道增益型和品牌增益型并购两种。
今年一季度,花知晓的线上销售总额达到了5.8亿元,占总收入的85.93%。其还在2026年上半年的线上彩妆香水品牌销售榜中排到了第五名。
相较于珀莱雅自身线上销售渠道,花知晓的线上运营能力可以帮助珀莱雅补齐流量运营这块短板,给珀莱雅原有品牌线上业务带来新的思路。
在海外市场方面,2025年珀莱雅仅有2.81亿元的收入来源于中国香港及境外,相比之下,花知晓已经成功布局了海外市场的高端线下渠道网络。
花知晓已经进入了美国Ulta Beauty、Urban Outfitters和英国Boots Beauty。其中Ulta是全美最大的高端美妆连锁零售商,Boots是英国最大的药妆连锁。
2026年9月,花知晓已进驻全美450家Ulta Beauty线下门店,此前2026年3月已进入英国Boots首批90家门店,9月进入其Premium Beauty体系。
除此之外,花知晓在海外终端售价是国内的1.5-2倍,例如一款天猫售价109元的九色眼影盘,在Ulta标价45美元(约313元人民币),定价接近香奈儿同类产品。
这种高端出海的布局经验,恰好是当前正在推进国际化战略的珀莱雅所缺乏的。
其实不止珀莱雅,近几年来国内外消费公司大多都在进行收购。
比如2025年9月蜜雪冰城收购啤酒品牌福鹿家、2025年底普拉达收购范思哲、2026年1月安踏体育出海收购彪马等等。
消费企业“集团化”显然已经成为行业未来发展的一大趋势,单一品牌要么困于用户圈层无法破圈,要么在增长见顶后难以找到新的方向。
而通过并购搭建多品牌矩阵的集团化模式,本质上就是把单个品牌的增长周期转化为集团层面的持续增长,分散单一品牌增长乏力带来的经营风险。
收购只是第一步
放在珀莱雅这场并购里看,八亿元的投入本质上不是买一个短期的业绩增量,而是珀莱雅主动拥抱集团化的一次战略落子。
过去珀莱雅靠着主品牌的流量打法闯出来一片天,但当下流量成本已经越来越高,主品牌增长也开始见顶。
靠自己摸索新赛道的试错成本太高,拿下了已经跑通空白市场增长路径的花知晓,相当于跳过了从零培育新品牌的漫长周期,也省下了大量试错投入。
当然,并购不是一买了之,能否消化整合才是决定这场投资成败的关键。
如何在输出供应链、管理资源的同时,保留花知晓原有的品牌调性和年轻创造力,才是珀莱雅接下来要答好的考题。
盈昌优配提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯